
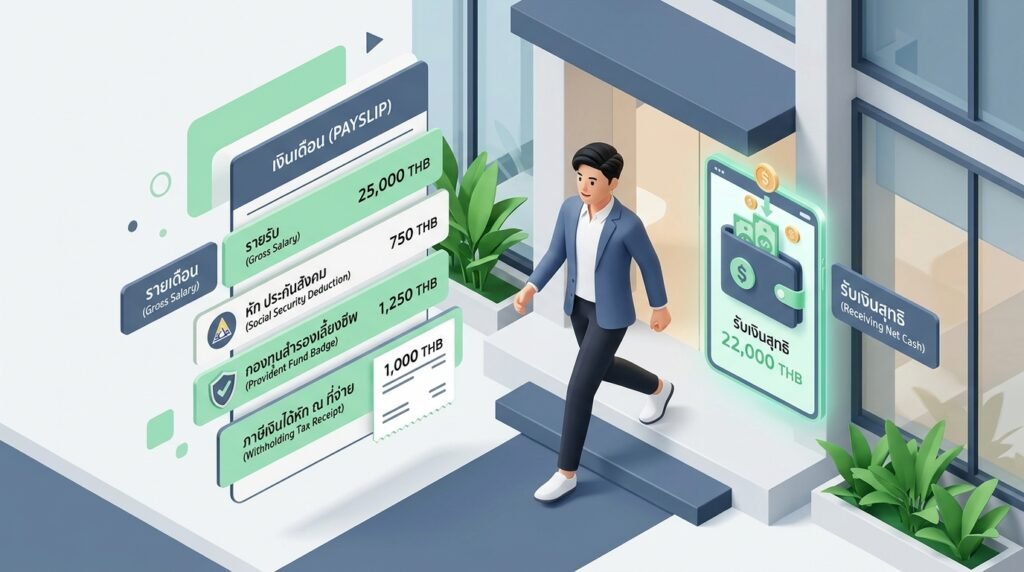
สำหรับเด็กจบใหม่ (Fresh Graduate) และคนที่เพิ่งเริ่มทำงานประจำปีแรก (First Jobber) วันแรกที่ได้รับใบเสนอรับเข้าทำงาน (Job Offer) มักเป็นช่วงเวลาที่น่าตื่นเต้นที่สุด แต่สิ่งที่หลายคนต้องเผชิญเมื่อสิ้นเดือนแรกคือ “เงินโอนเข้าบัญชีจริงไม่ตรงกับตัวเลขในสัญญาจ้าง”
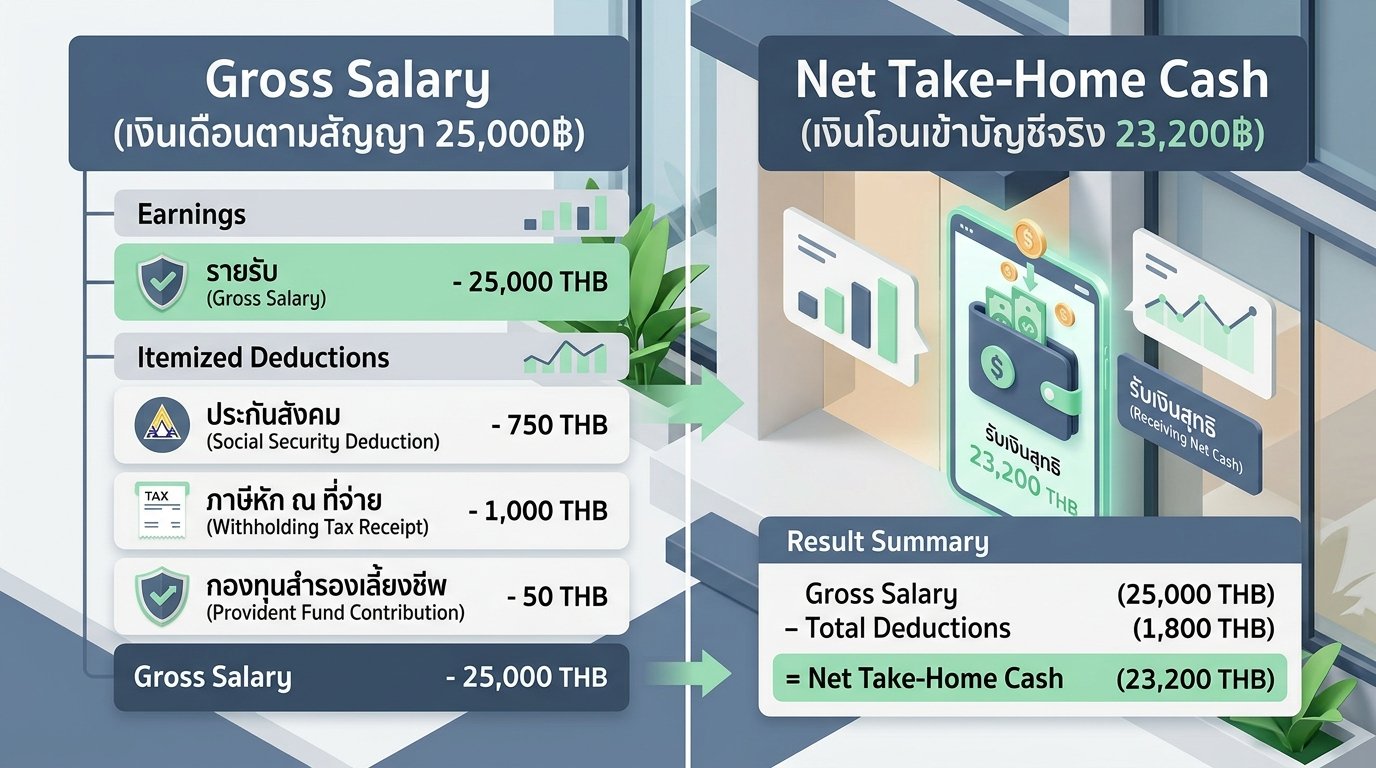
ความแตกต่างระหว่าง เงินเดือนรวมตามสัญญา (Gross Salary) กับ เงินได้สุทธิที่ได้รับจริง (Net Take-Home Pay) เกิดจากรายการหักตามกฎหมายและการหักสวัสดิการภาคบังคับ การเข้าใจโครงสร้างค่าตอบแทน ค่าจ้าง ค่าครองชีพ สวัสดิการ และการหักภาษี ณ ที่จ่าย ตั้งแต่วันแรก จะช่วยให้คุณวางแผนงบประมาณและตั้งรับกระแสเงินสดได้อย่างถูกต้องโดยไม่สะดุด
1. ฐานเงินเดือนเด็กจบใหม่ในไทย: ตัวเลขจริงจากสถิติตลาดแรงงาน
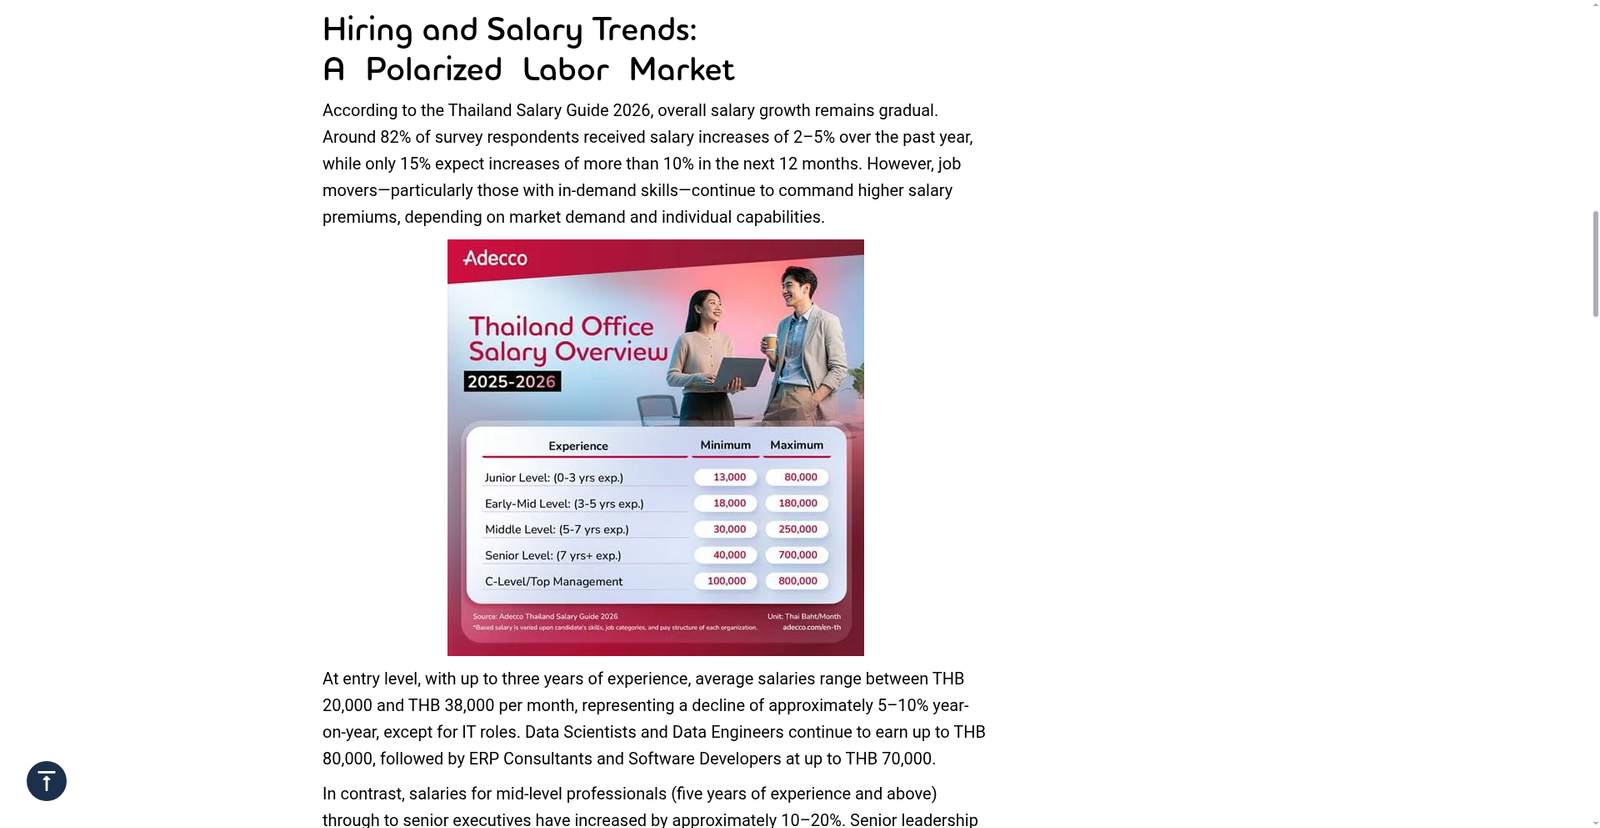
รายงาน Adecco Thailand Salary Guide 2026 และข้อมูลจาก JobsDB by SEEK ระบุว่า ฐานเงินเดือนเริ่มต้นสำหรับระดับ Junior (ประสบการณ์ 0 – 3 ปี) ในประเทศไทยมีช่วงกว้างตั้งแต่ 15,000 ถึง 38,000 บาทต่อเดือน โดยจำแนกตามกลุ่มสายงานหลักดังนี้:
| กลุ่มสายงาน (Job Function) | ฐานเงินเดือนเริ่มต้นเฉลี่ย | ปัจจัยที่ทำให้ได้ค่าตอบแทนสูงกว่าเกณฑ์ |
|---|---|---|
| งานธุรการ / บริการลูกค้า / ประสานงานทั่วไป | 15,000 – 22,000 บาท | ทักษะภาษาที่สองหรือสาม (อังกฤษ / ญี่ปุ่น / จีน) |
| การตลาด / สื่อสารองค์กร / ครีเอทีฟ | 18,000 – 28,000 บาท | ทักษะ Data Analytics, ยิงโฆษณา Performance Ads |
| บัญชี / การเงิน / ตรวจสอบบัญชี | 20,000 – 32,000 บาท | ใบรับรองวิชาชีพ, ความคุ้นเคยกับระบบ ERP |
| วิศวกรรม / โลจิสติกส์ / การผลิต | 22,000 – 35,000 บาท | ใบประกอบวิชาชีพ กว., ทักษะเฉพาะทางในโรงงาน |
| โปรแกรมเมอร์ / ไอที / วิศวกรข้อมูล (Data) | 25,000 – 45,000+ บาท | Portfolio ผลงานจริง, ความเชี่ยวชาญภาษาโปรแกรมเฉพาะ |
2. โครงสร้างค่าตอบแทน: เงินเดือนพื้นฐาน vs ค่าครองชีพ vs สวัสดิการ
ในจดหมายข้อเสนอจ้างงาน (Offer Letter) บริษัทมักเสนอแพ็กเกจผลตอบแทนรวม (Total Compensation) ที่ไม่ได้มีเพียงเงินเดือนก้อนเดียว คุณต้องแยกแยะให้ออกว่าส่วนไหนคือ ฐานเงินเดือนคงที่ (Fixed Base Salary) และส่วนไหนคือ เงินได้ตามเงื่อนไข (Variable Allowance):
| ประเภทค่าตอบแทน | ลักษณะของเงินได้ | ผลกระทบทางกฎหมายและการเงิน |
|---|---|---|
| เงินเดือนพื้นฐาน (Base Salary) | จำนวนเงินคงที่แน่นอนตามสัญญาจ้าง จ่ายทุกสิ้นเดือน | เป็นฐานคำนวณเงินสมทบประกันสังคม, ค่าชดเชยเลิกจ้างตาม พ.ร.บ. คุ้มครองแรงงาน และโบนัสประจำปี |
| ค่าครองชีพ / เบี้ยเลี้ยง (Cost of Living Allowance) | เงินช่วยเหลือพิเศษคงที่หรือผันแปรตามนโยบายบริษัท | ถือเป็นเงินได้พึงประเมินต้องเสียภาษี แต่อาจไม่ถูกนำไปนับรวมเป็นฐานคำนวณโบนัส |
| ค่าเดินทาง / ค่าน้ำมัน (Transportation Allowance) | เงินจ่ายเหมาเพื่อช่วยค่าเดินทางมาทำงาน | ต้องเสียภาษีเงินได้ ยกเว้นเป็นค่าเดินทางที่จ่ายตามใบเสร็จจริงเพื่อประโยชน์ของงาน |
| เบี้ยขยัน (Incentive / Diligence Allowance) | เงินพิเศษกรณีไม่ขาด ไม่ลา ไม่มาสายในเดือนนั้น | เป็นเงินได้ผันแปร หากเดือนไหนลางานจะถูกตัดทันที |
| กองทุนสำรองเลี้ยงชีพ (Provident Fund: PVD) | เงินสมทบที่นายจ้างช่วยออมเพิ่มให้ 3% – 15% | สวัสดิการระยะยาว เงินสมทบส่วนของนายจ้างไม่เสียภาษีจนกว่าจะลาออกตามเงื่อนไข |
| ประกันสุขภาพกลุ่ม (Group Health & Dental) | วงเงินคุ้มครองค่ารักษาพยาบาล OPD / IPD | ช่วยลดค่าใช้จ่ายฉุกเฉินเมื่อเจ็บป่วยโดยไม่ต้องควักเงินเก็บ |
⚠️ ข้อควรระวังสำหรับ First Jobber: สองบริษัทอาจเสนอรายรับรวม 25,000 บาทเท่ากัน แต่บริษัท A ให้เป็น Base Salary 25,000 บาทล้วน ส่วนบริษัท B ให้เป็น Base Salary 18,000 บาท + ค่าครองชีพ 7,000 บาท ในระยะยาว บริษัท A ได้เปรียบกว่ามาก เพราะเมื่อมีการจ่ายโบนัส 2 เดือน บริษัท A จะได้ 50,000 บาท ขณะที่บริษัท B อาจคิดโบนัสจากฐาน 18,000 บาท ทำให้ได้เพียง 36,000 บาท
3. รายการหักจากเงินเดือนตามกฎหมาย: เงินหายไปไหนบ้าง?
ตาม พระราชบัญญัติคุ้มครองแรงงาน พ.ศ. 2541 มาตรา 76 ห้ามนายจ้างหักค่าจ้างของลูกจ้าง ยกเว้นกรณีที่กฎหมายบัญญัติไว้เป็นการเฉพาะ ซึ่งในทางปฏิบัติมี 3 รายการสำคัญที่ต้องถูกหักออกจากสลิปเงินเดือน:
1) เงินสมทบประกันสังคม มาตรา 33 (Social Security Fund)
ตาม พระราชบัญญัติประกันสังคม พ.ศ. 2533 ลูกจ้างมีหน้าที่ส่งเงินสมทบเข้ากองทุนประกันสังคมในอัตรา 5% ของค่าจ้าง โดยกฎหมายกำหนดเพดานค่าจ้างขั้นต่ำ 1,650 บาท และเพดานสูงสุดไม่เกิน 15,000 บาท:
- หากเงินเดือน 12,000 บาท: ถูกหัก 5% = 600 บาท/เดือน
- หากเงินเดือน 15,000 บาทขึ้นไป (ไม่ว่าจะได้ 18,000, 25,000 หรือ 50,000 บาท): ถูกหักเพดานสูงสุด 5% ของ 15,000 = 750 บาท/เดือน
- เงินสมทบนี้ให้ความคุ้มครอง 7 กรณี: เจ็บป่วย, ทุพพลภาพ, คลอดบุตร, สงเคราะห์บุตร, ชราภาพ, ว่างงาน และเสียชีวิต
2) ภาษีเงินได้หัก ณ ที่จ่าย (Withholding Personal Income Tax)
ตาม ประมวลรัษฎากร มาตรา 50 (1) นายจ้างมีหน้าที่ตามกฎหมายที่จะต้องคำนวณและหักภาษีเงินได้บุคคลธรรมดาจากเงินเดือนทุกงวดก่อนจ่ายเงินให้ลูกจ้าง:
- เกณฑ์ไม่ต้องเสียภาษี: สำหรับคนโสดที่ไม่มีสิทธิลดหย่อนพิเศษอื่น นอกจากค่าใช้จ่ายส่วนตัว 100,000 บาท และค่าลดหย่อนส่วนตัว 60,000 บาท บวกเงินประกันสังคม 9,000 บาท รวมหักได้ 169,000 บาท/ปี
- หากมีเงินเดือน ไม่เกิน 26,000 บาทต่อเดือน (หรือเงินได้สุทธิทั้งปีไม่เกิน 150,000 บาท) คุณจะได้รับการยกเว้นภาษี (อัตราภาษี 0%) จึงไม่ควรถูกหักภาษี ณ ที่จ่าย
- หากเงินเดือนเกิน 26,000 บาท เช่น 30,000 บาทต่อเดือน จะเริ่มเข้าเกณฑ์คำนวณภาษีฐาน 5% และนายจ้างจะหารเฉลี่ยหักไว้ทุกเดือนตามสัดส่วน
3) เงินสะสมกองทุนสำรองเลี้ยงชีพ (Provident Fund – ภาคสมัครใจ)
หากบริษัทมีกองทุน PVD ลูกจ้างสามารถเลือกหักเงินสะสมเข้ากองทุนได้ตั้งแต่ 2% ถึง 15% ของเงินเดือน โดยนายจ้างจะจ่ายเงินสมทบเพิ่มให้อีกส่วนหนึ่ง เงินส่วนนี้จะถูกหักก่อนโอนเงินเดือน แต่เป็นเงินออมของคุณเองที่ได้รับสิทธิลดหย่อนภาษีได้เต็มจำนวน
4. ตารางตัวอย่างคำนวณ: เงินเดือนตามสัญญา vs เงินโอนเข้าบัญชีจริง
เปรียบเทียบตัวอย่างเงินเดือนเริ่มต้นยอดนิยมสำหรับ First Jobber ในไทย เพื่อดูยอดเงินที่ได้รับเข้ากระเป๋าจริงในแต่ละเดือน:
| เงินเดือนตามสัญญา (Gross) | หักประกันสังคม (5%) | หักภาษี ณ ที่จ่าย (ประมาณการ) | หัก PVD (3% สมัครใจ) | เงินโอนเข้าบัญชีสุทธิ (Net Take-Home) |
|---|---|---|---|---|
| 18,000 บาท | 750 บาท | 0 บาท (ไม่ถึงเกณฑ์) | 540 บาท | 16,710 บาท |
| 22,000 บาท | 750 บาท | 0 บาท (ไม่ถึงเกณฑ์) | 660 บาท | 20,590 บาท |
| 25,000 บาท | 750 บาท | 0 บาท (ไม่ถึงเกณฑ์) | 750 บาท | 23,500 บาท |
| 30,000 บาท | 750 บาท | ~150 บาท | 900 บาท | 28,200 บาท |
| 40,000 บาท | 750 บาท | ~1,100 บาท | 1,200 บาท | 36,950 บาท |
5. เช็กลิสต์ 4 ข้อที่ First Jobber ต้องทำทันทีในเดือนแรก
- ตรวจสอบสลิปเงินเดือน (Payslip) ทุกงวด: ดูยอดเงินเดือนและรายการหักให้ชัดเจนว่ามียอดประกันสังคมเกิน 750 บาทหรือไม่ และเก็บไฟล์สลิปเงินเดือนไว้เสมอเพื่อใช้เป็นหลักฐานยื่นภาษีและขอสินเชื่อ
- เลือกโรงพยาบาลประกันสังคมภายใน 90 วัน: หลังจากเริ่มงานให้ตรวจสอบสิทธิผ่านแอปพลิเคชัน SSO Connect ของสำนักงานประกันสังคม และเลือกสถานพยาบาลที่เดินทางสะดวก
- สมัครกองทุนสำรองเลี้ยงชีพ (PVD) ทันทีที่ผ่านโปร: ถือเป็นเงินให้เปล่าจากนายจ้างที่สมทบเพิ่มให้อีกเท่าตัว เป็นการบังคับออมเงินและลดหย่อนภาษีได้ตั้งแต่ปีแรก
- เก็บใบ 50 ทวิ สิ้นปี: เมื่อครบปีนายจ้างจะออกหนังสือรับรองการหักภาษี ณ ที่จ่าย (ใบ 50 ทวิ) ให้ตรวจสอบว่ามียอดหักภาษีไว้หรือไม่ หากถูกหักภาษีไว้ทั้งที่เงินได้สุทธิไม่ถึงเกณฑ์ คุณมีสิทธิ์ยื่น ภ.ง.ด. 91 เพื่อขอรับเงินคืนเต็มจำนวน
อัปเดตข้อมูลกฎหมายแรงงานและภาษี: กันยายน 2026 | แหล่งอ้างอิง: พระราชบัญญัติคุ้มครองแรงงาน พ.ศ. 2541, สำนักงานประกันสังคม (สปส.), กรมสรรพากร กระทรวงการคลัง และ Adecco Thailand Salary Guide 2026