
ระบบประกันสังคมของประเทศไทยภายใต้พระราชบัญญัติประกันสังคม พ.ศ. 2533 ถือเป็นโครงสร้างพื้นฐานสำคัญในการบริหารจัดการความเสี่ยงและคุ้มครองคุณภาพชีวิตของแรงงานทั่วประเทศ ซึ่งครอบคลุมทั้งพนักงานบริษัทเอกชน อดีตพนักงานที่ออกมารักษาสิทธิ์ และผู้ประกอบอาชีพอิสระ
ตั้งแต่ปี 2569 เป็นต้นไป ระบบประกันสังคมไทยปฏิรูปโครงสร้างทางกฎหมายครั้งสำคัญ เพื่อแก้ไขข้อจำกัดจากเพดานเงินเดือนเดิมที่ใช้มานานหลายทศวรรษ โดยมีการปรับขยายเพดานค่าจ้างขั้นสูงในการนำส่งเงินสมทบแบบขั้นบันได พร้อมทั้งเริ่มใช้สูตรคำนวณบำนาญชราภาพใหม่รูปแบบ CARE เพื่อสร้างความเป็นธรรมและรักษามูลค่าเงินตามจริงตลอดช่วงชีวิตการทำงาน
1. เจาะลึกความแตกต่าง: ประกันสังคม ม.33 ม.39 และ ม.40
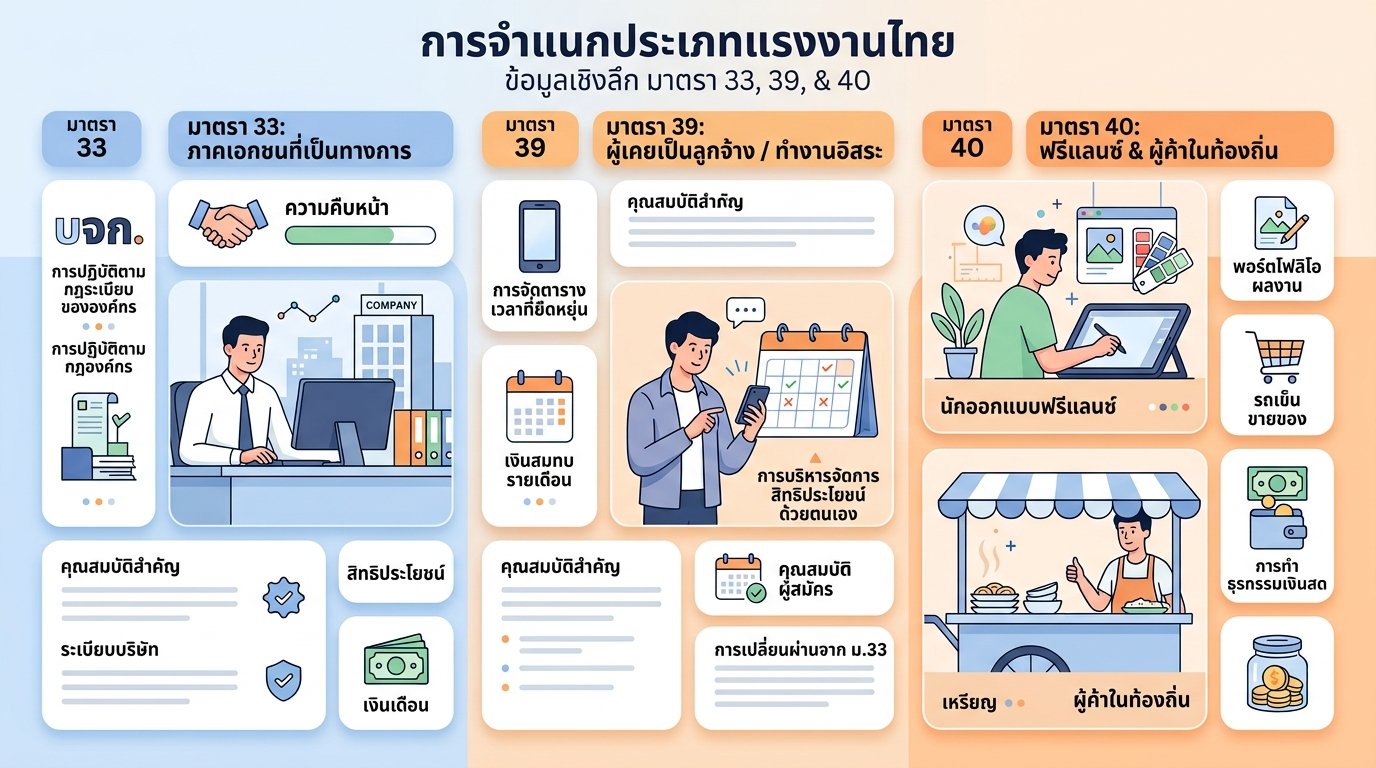
การจัดกลุ่มผู้ประกันตนตามกฎหมายประกันสังคมแบ่งออกเป็น 3 มาตราหลัก ซึ่งมีเงื่อนไขและรูปแบบความคุ้มครองต่างกันอย่างชัดเจน
- มาตรา 33 (ประกันสังคมภาคบังคับ): สำหรับพนักงานบริษัทเอกชนที่มีอายุตั้งแต่ 15 ถึง 60 ปี ทำงานในสถานประกอบการที่มีลูกจ้างตั้งแต่ 1 คนขึ้นไป โดยเป็นการจ่ายเงินสมทบร่วมกันสามฝ่าย ได้แก่ ลูกจ้าง 5% นายจ้าง 5% และรัฐบาลร่วมอุดหนุน ได้รับความคุ้มครองสูงสุด 7 กรณี ได้แก่ เจ็บป่วย คลอดบุตร ทุพพลภาพ เสียชีวิต สงเคราะห์บุตร ชราภาพ และว่างงาน
- มาตรา 39 (ประกันสังคมภาคสมัครใจสำหรับผู้เคยเป็น ม.33): สำหรับผู้ที่เคยเป็นผู้ประกันตน ม.33 และส่งเงินสมทบมาแล้วไม่น้อยกว่า 12 เดือน แล้วต่อมาลาออกจากงานประจำ โดยต้องยื่นสมัครภายใน 6 เดือนนับจากวันที่ออกจากงาน ผู้ประกันตนจ่ายเงินสมทบเองในอัตราคงที่ 432 บาทต่อเดือน คิดจากฐานค่าจ้างสมมติ 4,800 บาท คุ้มครองสิทธิประโยชน์ 6 กรณี ยกเว้นกรณีว่างงาน โดยมีเงื่อนไขต้องไม่ขาดส่งเงินสมทบ 3 เดือนติดต่อกัน หรือส่งไม่ครบ 9 เดือนภายในรอบ 12 เดือน
- มาตรา 40 (ประกันสังคมภาคสมัครใจสำหรับผู้ประกอบอาชีพอิสระหรือฟรีแลนซ์): สำหรับแรงงานนอกระบบ พ่อค้าแม่ค้า และผู้ประกอบอาชีพอิสระที่มีอายุ 15 ถึง 65 ปี โดยไม่มีนายจ้าง เปิดให้เลือกจ่ายเงินสมทบ 3 ทางเลือก ได้แก่
ผู้ประกันตน ม.40 จะใช้สิทธิรักษาพยาบาลหลักผ่านระบบหลักประกันสุขภาพแห่งชาติ หรือบัตรทอง 30 บาท
ตารางสรุปเปรียบเทียบสิทธิประโยชน์ 3 มาตรา
| ประเด็นเปรียบเทียบ | มาตรา 33 | มาตรา 39 | มาตรา 40 |
|---|---|---|---|
| กลุ่มเป้าหมาย | พนักงานบริษัทเอกชน | ผู้ลาออกจาก ม.33 ภายใน 6 เดือน | แรงงานอิสระหรือฟรีแลนซ์ |
| โครงสร้างการจ่าย | ลูกจ้าง 5% + นายจ้าง 5% + รัฐ | ผู้ประกันตนจ่ายเอง 432 บาท + รัฐ | ผู้ประกันตนจ่ายเอง + รัฐอุดหนุน |
| ฐานค่าจ้างคำนวณ | ปรับตามเพดานใหม่ 17,500–23,000 บาท | ฐานคงที่ 4,800 บาท | ตามทางเลือก 70 / 100 / 300 บาท |
| จำนวนกรณีคุ้มครอง | 7 กรณี ครบถ้วนที่สุด | 6 กรณี ยกเว้นว่างงาน | 3–5 กรณี ตามทางเลือก |
| สิทธิรักษาพยาบาล | โรงพยาบาลประกันสังคม | โรงพยาบาลประกันสังคม | สิทธิบัตรทอง 30 บาท |
2. อัปเดตการปรับเพิ่มเพดานเงินสมทบ มาตรา 33 แบบขั้นบันได 2569–2575
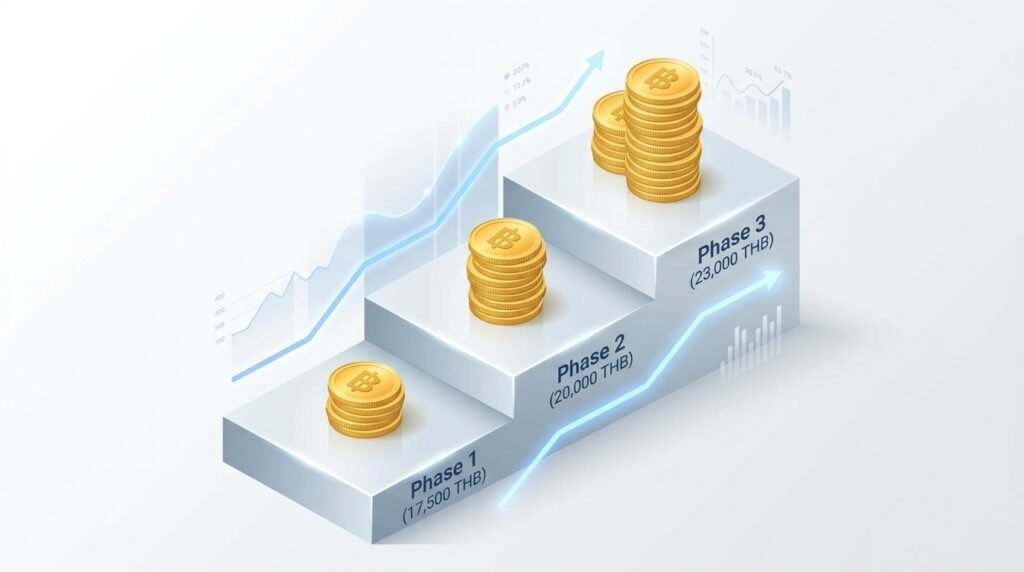
จากเดิมที่ระบบประกันสังคมใช้เพดานค่าจ้างสูงสุดที่ 15,000 บาท เงินสมทบสูงสุดฝ่ายละ 750 บาทต่อเดือน มาอย่างยาวนาน กฎหมายใหม่ได้ปรับขยายเพดานค่าจ้างเพื่อเพิ่มความสามารถในการทดแทนรายได้และสร้างความมั่นคงให้กองทุน โดยแบ่งการปรับขึ้นเป็น 3 ระยะ
- ระยะที่ 1 มกราคม 2569 – ธันวาคม 2571: ปรับเพดานค่าจ้างสูงสุดเป็น 17,500 บาท ส่งผลให้เงินสมทบสูงสุดปรับเพิ่มเป็น 875 บาทต่อเดือน ฝ่ายละ 5%
- ระยะที่ 2 มกราคม 2572 – ธันวาคม 2574: ปรับเพดานค่าจ้างสูงสุดเป็น 20,000 บาท ส่งผลให้เงินสมทบสูงสุดปรับเพิ่มเป็น 1,000 บาทต่อเดือน ฝ่ายละ 5%
- ระยะที่ 3 มกราคม 2575 เป็นต้นไป: ปรับเพดานค่าจ้างสูงสุดเป็น 23,000 บาท ส่งผลให้เงินสมทบสูงสุดปรับเพิ่มเป็น 1,150 บาทต่อเดือน ฝ่ายละ 5%
นอกจากนี้ เงินสมทบประกันสังคมยังสามารถนำไปลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ตามที่กฎหมายกำหนด โดยผู้ประกันตน ม.33 หักลดหย่อนได้สูงสุด 9,000 บาทต่อปี ม.39 หักได้สูงสุด 5,184 บาทต่อปี และ ม.40 หักได้สูงสุด 3,600 บาทต่อปี
3. ปรับสูตรบำนาญใหม่ CARE
สูตรคำนวณบำนาญเดิมใช้วิธีเฉลี่ยค่าจ้าง 60 เดือนสุดท้ายก่อนเกษียณ ซึ่งมีจุดอ่อนสำคัญคือ ผู้ประกันตน ม.33 ที่เคยส่งเงินสมทบบนฐานเงินเดือนสูงมาตลอด แต่ย้ายไปสมัคร ม.39 ก่อนเกษียณ จะถูกลดฐานเงินเดือนเฉลี่ยเหลือเพียง 4,800 บาท ทำให้ได้รับบำนาญต่ำกว่าที่ควรจะเป็น
สูตรบำนาญใหม่ CARE ถูกนำมาใช้แก้ปัญหานี้ โดยมีแนวทางสำคัญดังนี้
- นำค่าจ้างตลอดช่วงการทำงานมาคำนวณ: คิดประวัติค่าจ้างทุกเดือนที่เคยนำส่งเงินสมทบทั้งช่วง ม.33 และ ม.39
- ปรับมูลค่าเงินย้อนหลัง: ปรับฐานค่าจ้างในอดีตให้เทียบเท่าระดับค่าจ้างและค่าครองชีพ ณ ปัจจุบันโดยใช้ดัชนีอ้างอิงของระบบ
- สะสมอัตราบำนาญเป็นรายเดือน: คิดอัตราบำนาญเพิ่มขึ้น 0.125% ต่อทุกเดือนที่ส่งเงินสมทบเกิน 180 เดือน โดยไม่ต้องรอให้ครบเต็มปี
- มาตรการคุ้มครองช่วงเปลี่ยนผ่าน 2569–2573: มีกติกาคำนวณเปรียบเทียบระหว่างสูตร CARE และสูตรผสม เพื่อคุ้มครองสิทธิเดิมของผู้ประกันตน โดยเลือกจ่ายในจำนวนที่สูงกว่าเสมอ
บทสรุป
การปฏิรูประบบประกันสังคมของประเทศไทย ทั้งการขยายเพดานค่าจ้าง และการเปลี่ยนสูตรบำนาญ CARE ช่วยสร้างความเป็นธรรมและยกระดับความมั่นคงทางการเงินให้แก่ผู้ประกันตนทุกกลุ่ม ผู้ประกันตนควรหมั่นตรวจสอบประวัติการนำส่งเงินสมทบและสิทธิประโยชน์ผ่านช่องทางดิจิทัลของสำนักงานประกันสังคมอย่างสม่ำเสมอ เพื่อรักษาสิทธิในการคุ้มครองตนเองและครอบครัวอย่างครอบคลุม
อ้างอิง
- กองทรัพยากรบุคคล จุฬาลงกรณ์มหาวิทยาลัย — กองทุนประกันสังคม
- อีซี่เอชอาร์ — เงินสมทบกองทุนประกันสังคม ม.33 ม.39 ม.40 และค่าลดหย่อนภาษีสูงสุด
- สปราวต์ โซลูชันส์ ประเทศไทย — คู่มือความแตกต่างระหว่างประกันสังคม ม.33 ม.39 และ ม.40
- พีบีเอส นโยบายวอทช์ — ความแตกต่างระหว่างกองทุนเงินทดแทนและกองทุนประกันสังคม
- จ๊อบส์ดีบี ประเทศไทย — ประกันสังคมมาตรา 39 เหมาะกับใครและมีสิทธิแตกต่างจากมาตราอื่นอย่างไร
- แอคไคลม์ ประเทศไทย — การปรับอัตราเงินสมทบและสิทธิประโยชน์ประกันสังคมของประเทศไทย
- พีบีเอส นโยบายวอทช์ — สูตรใหม่บำนาญประกันสังคม ม.33 และ ม.39 เริ่มใช้ 1 มกราคม 2569
- อาร์บีเอ กรุ๊ป — ประเด็นสำคัญของประกันสังคมไทยปี 2569
- ทิสโก้ เวลธ์ — เจาะลึกบำนาญประกันสังคมใหม่ เริ่มใช้ปี 2569
- ไทยรัฐออนไลน์ — ความแตกต่างระหว่างกองทุนเงินทดแทนกับกองทุนประกันสังคม
- กระปุกมันนี่ — ประกันสังคมมาตรา 40 เงินสมทบและสิทธิประโยชน์ อัปเดตปี 2569
- ฐานเศรษฐกิจ — ประกันสังคมมาตรา 40 เงินสมทบ 3 ทางเลือกและสิทธิประโยชน์
- ฐานเศรษฐกิจ — ประกันสังคมมาตรา 40 เงินทดแทนกรณีเจ็บป่วย ทุพพลภาพ และเสียชีวิต
- กองบริหารงานบุคคล มหาวิทยาลัยเทคโนโลยีราชมงคลธัญบุรี — ประกันสังคม
- สำนักงานประกันสังคม — สูตรบำนาญ CARE ใหม่ คำนวณจากค่าจ้างตลอดช่วงการทำงาน
- กรุงเทพธุรกิจ — ประกันสังคมมาตรา 40 เงินเยียวยาและเงินทดแทนกรณีเจ็บป่วยและเสียชีวิต
- วิทยาลัยพยาบาลและสุขภาพ มหาวิทยาลัยราชภัฏสวนสุนันทา — สิทธิเงินทดแทนกรณีเจ็บป่วยจนต้องนอนโรงพยาบาล
- เค เวลธ์ ธนาคารกสิกรไทย — อัปเดตหลักเกณฑ์ใหม่สูตรบำนาญประกันสังคม
- จ๊อบช็อปไทย — ความแตกต่างระหว่างกองทุนเงินทดแทนและกองทุนประกันสังคม